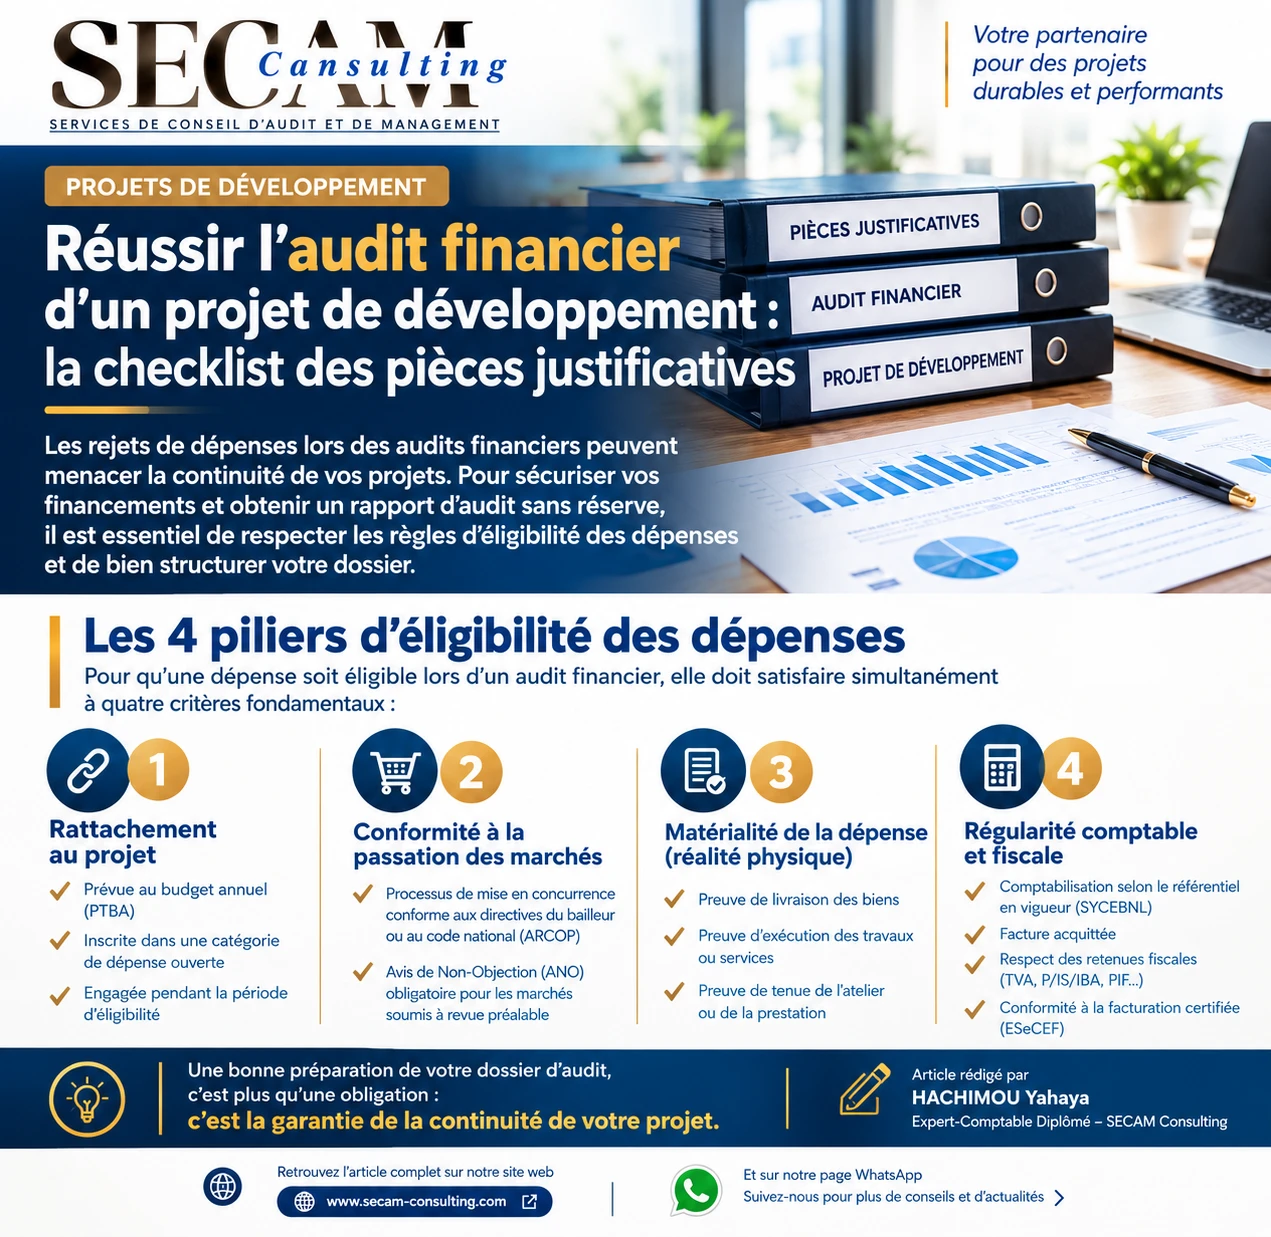
Les rejets de dépenses lors des audits financiers peuvent menacer la continuité de vos projets. Pour sécuriser vos financements et obtenir un rapport d'audit sans réserve, découvrez les quatre piliers d'éligibilité des dépenses et la checklist des pièces justificatives à réunir.
Résumé exécutif
Les rejets de dépenses prononcés lors des audits financiers constituent l'une des principales menaces pesant sur la continuité des projets de développement. Une dépense jugée inéligible n'est pas seulement retranchée du rapport : elle fragilise la relation de confiance avec le bailleur, retarde les décaissements et peut, à terme, compromettre la poursuite du financement.
Pour sécuriser vos financements et obtenir un rapport d'audit sans réserve, deux exigences sont incontournables : respecter scrupuleusement les règles d'éligibilité des dépenses et structurer rigoureusement le dossier de pièces justificatives. Cet article présente les quatre piliers d'éligibilité qu'une dépense doit satisfaire simultanément, puis propose une checklist opérationnelle des pièces à réunir, afin de transformer la préparation de l'audit en véritable garantie de pérennité du projet.
Dans l'écosystème des projets de développement — qu'ils soient financés par des partenaires techniques et financiers, des agences bilatérales ou des bailleurs multilatéraux — l'audit financier annuel n'est pas une simple formalité de clôture. Il constitue le mécanisme par lequel le bailleur s'assure que les fonds mis à disposition ont été employés conformément à l'accord de financement, aux règles de gestion et à l'intérêt du projet.
Or, chaque année, des unités de gestion de projet voient une partie de leurs dépenses rejetées pour des motifs qui, dans la grande majorité des cas, auraient pu être évités : pièce justificative manquante, procédure de passation non respectée, dépense engagée hors période d'éligibilité, ou absence de preuve de la réalité physique de la prestation. Ces rejets se traduisent par des reversements de fonds, une réserve dans le rapport d'audit, et une dégradation de la crédibilité du projet auprès du bailleur.
La bonne nouvelle est que l'éligibilité d'une dépense obéit à des règles claires et vérifiables en amont. En intégrant ces règles dans les procédures quotidiennes de l'unité de gestion, il devient possible d'aborder l'audit avec sérénité et de sécuriser la continuité des décaissements.
Pour qu'une dépense soit reconnue éligible lors d'un audit financier, elle doit satisfaire simultanément à quatre critères fondamentaux. La défaillance d'un seul de ces piliers suffit à entraîner le rejet de la dépense, quelle que soit la solidité des trois autres.
La dépense doit se rattacher sans ambiguïté aux activités et aux objectifs du projet, tels qu'ils ont été approuvés :
La dépense doit résulter d'un processus d'acquisition régulier, garantissant la transparence, l'économie et l'égalité de traitement des candidats :
La dépense doit correspondre à une prestation, un bien ou un service réellement livré et utile au projet. L'auditeur cherche la preuve tangible du « service fait » :
Enfin, la dépense doit être correctement enregistrée et respecter la réglementation fiscale nationale :
Au-delà des principes, l'auditeur raisonne « dossier par dossier ». Chaque dépense doit être appuyée d'une liasse de pièces cohérente et complète. Le tableau suivant récapitule, par nature de dépense, les pièces généralement attendues.
Tableau : pièces justificatives attendues par nature de dépense
| Nature de la dépense | Pièces essentielles à réunir |
|---|---|
| Acquisition de biens et fournitures |
Expression de besoin ; preuve de mise en concurrence (ou dérogation justifiée) ; ANO le cas échéant ; bon de commande / contrat ; facture certifiée ; bordereau de livraison signé ; PV de réception ; fiche d'inventaire / immobilisation ; preuve de paiement ; retenues fiscales. |
| Travaux | Dossier de passation complet ; ANO ; contrat et ordre de service ; attachements et décomptes ; PV de réception provisoire / définitive ; caution / garantie ; facture certifiée acquittée ; retenues et impôts. |
| Prestations intellectuelles et services |
Termes de référence ; procédure de sélection ; contrat ; livrables validés ; rapport de prestation ; PV de validation ; facture certifiée ; preuve de paiement ; retenues à la source. |
| Ateliers, formations et missions |
TDR approuvés ; note d'autorisation ; liste de présence émargée ; agenda et supports ; états de perdiem signés ; justificatifs de transport et d'hébergement ; rapport d'atelier ou de mission ; preuves de paiement. |
| Frais de fonctionnement | Pièce de dépense approuvée ; facture ou reçu conforme ; preuve du service fait ; imputation budgétaire ; preuve de règlement ; respect des seuils et des règles de caisse. |
Une règle d'or guide la constitution de chaque liasse : chaque franc décaissé doit pouvoir être relié, sans rupture, à une autorisation budgétaire, à une procédure régulière, à une réalité physique et à un enregistrement conforme.
Pour transformer ces exigences en réflexes, l'unité de gestion du projet gagnera à mettre en place quatre dispositifs simples et permanents.
Prévention — avant la dépense
Instaurer une fiche de contrôle systématique qui, avant tout engagement, valide les quatre piliers : disponibilité budgétaire au PTBA, catégorie ouverte, période d'éligibilité, et procédure de passation applicable (avec ANO si requis).
Traçabilité — pendant l'exécution
Adopter une structure de dossier unique par dépense (chemise ou dossier numérique), organisée dans l'ordre du cycle : engagement, passation, exécution / service fait, comptabilisation et paiement. Un dossier complet au fil de l'eau évite la reconstitution laborieuse — et incomplète — à la veille de l'audit.
Conformité — au décaissement
Vérifier, avant chaque règlement, l'exactitude de la facture, sa certification (ESeCEF) lorsque le fournisseur y est assujetti, et la bonne application des retenues à la source. La régularité fiscale conditionne l'éligibilité autant que la réalité de la dépense.
Assurance — avant la mission
Réaliser, en amont de l'audit externe, une revue par sondage des dépenses de l'exercice afin de détecter et corriger les faiblesses de dossiers avant qu'elles ne se traduisent en réserves. Ce pré-audit est le meilleur investissement de tranquillité pour l'équipe de projet.
La préparation d'un dossier d'audit financier n'est pas une contrainte administrative de plus : c'est un acte de gouvernance qui protège directement le projet. En veillant à ce que chaque dépense satisfasse aux quatre piliers d'éligibilité et soit appuyée d'une liasse de pièces complète, l'unité de gestion sécurise ses financements, obtient un rapport sans réserve et renforce durablement la confiance de ses partenaires.
Au fond, une bonne préparation de votre dossier d'audit, c'est plus qu'une obligation : c'est la garantie de la continuité de votre projet. L'accompagnement par un cabinet d'expertise comptable et d'audit expérimenté demeure, à cet égard, un atout décisif pour transformer l'exigence de conformité en avantage de performance.
Hachimou YAHAYA
Expert-Comptable Diplômé · Associé gérant de SECAM Consulting
SECAM Consulting — Votre partenaire pour des projets durables et performants.
Cadre de gestion des projets
Référentiels comptables et fiscaux
© 2026 SECAM Consulting — Article protégé, consultation en ligne uniquement. Impression et reproduction non autorisées.
Soyez le premier à commenter cette publication.
Votre commentaire sera publié après validation par notre équipe.
 MelinaConseillère SECAM · en ligne