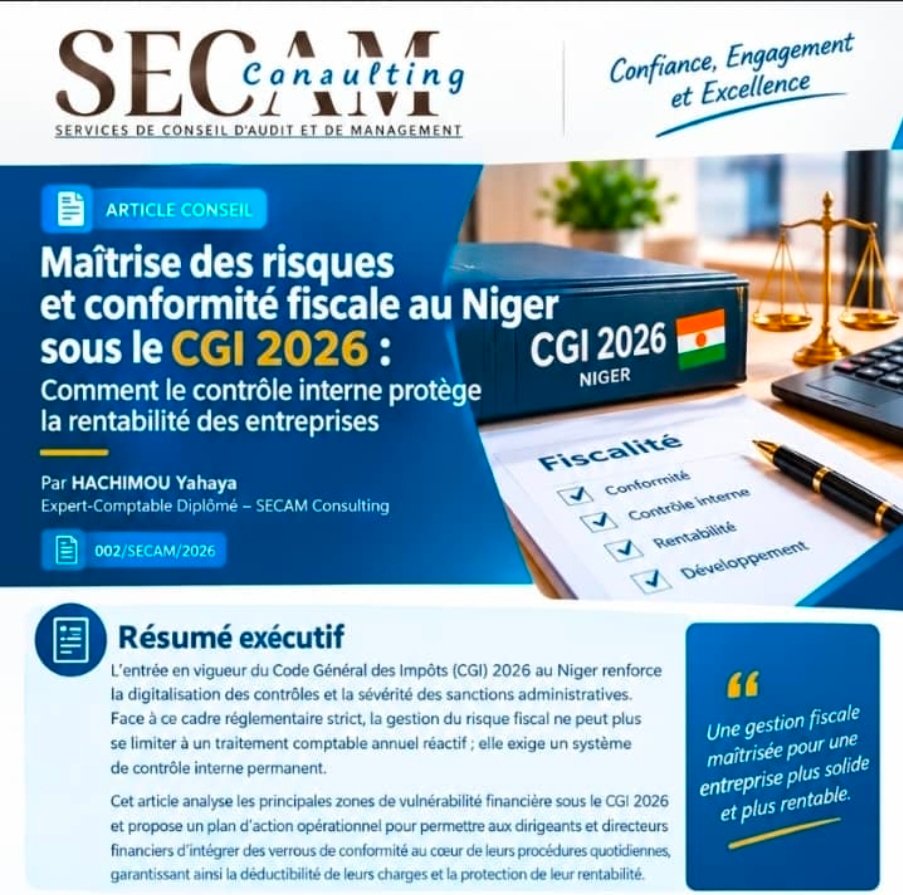
Sous le Code Général des Impôts 2026, la gestion du risque fiscal ne peut plus se limiter à un traitement comptable annuel : elle exige un contrôle interne permanent. Analyse des zones de vulnérabilité et plan d'action pour protéger votre rentabilité.
Résumé exécutif
L'entrée en vigueur du Code Général des Impôts (CGI) 2026 au Niger renforce la digitalisation des contrôles et la sévérité des sanctions administratives. Face à ce cadre réglementaire strict, la gestion du risque fiscal ne peut plus se limiter à un traitement comptable annuel réactif ; elle exige un système de contrôle interne permanent.
Cet article analyse les principales zones de vulnérabilité financière sous le CGI 2026 — notamment le plafonnement des règlements en espèces (≥ 2 000 000 FCFA), l'obligation de facturation électronique certifiée (SECEF), l'enregistrement préalable des contrats de services, ainsi que le strict encadrement des prix de transfert et des charges financières. Il formule un plan d'action opérationnel pour permettre aux dirigeants et directeurs financiers d'intégrer des verrous de conformité au cœur de leurs procédures quotidiennes, garantissant ainsi la déductibilité de leurs charges et la protection de leur rentabilité.
Dans un environnement économique en constante mutation, l'entrée en vigueur du Code Général des Impôts (CGI) 2026 au Niger marque un tournant décisif dans les relations entre l'Administration fiscale et le tissu économique national. L'intensification de la digitalisation des contrôles, l'interconnexion des bases de données et la sévérité accrue des sanctions pèsent désormais sur la trésorerie et la réputation des entreprises.
Pendant longtemps, la fiscalité a été perçue au sein des entreprises nigériennes comme une préoccupation purement comptable, traitée de manière réactive à la clôture de l'exercice ou lors de la réception d'un avis de vérification. Aujourd'hui, cette approche réactive expose l'entreprise à des risques majeurs : rejets systématiques de charges déductibles, pénalités pour manquement aux obligations de facturation électronique, ou rappels d'impôts remettant en cause la viabilité opérationnelle.
La gestion du risque fiscal ne peut plus être déléguée à la seule comptabilité annuelle. Elle exige la mise en place d'un système de contrôle interne fiscal permanent, intégré aux processus quotidiens de l'entreprise (achats, ventes, trésorerie, ressources humaines, juridique…). Le présent article analyse les zones de vulnérabilité introduites ou renforcées par le CGI 2026 et propose une méthodologie concrète pour bâtir un dispositif de contrôle interne protecteur de la rentabilité.
Le référentiel comptable SYSCOHADA révisé et la réglementation fiscale nigérienne reposent sur le principe de la liberté de gestion, mais dans des limites strictement encadrées par la loi. Sous le CGI 2026, trois axes majeurs concentrent les risques de redressement fiscal lors des vérifications de comptabilité.
L'Administration fiscale nigérienne exige la preuve tripartite des charges : la réalité de la prestation, l'intérêt direct pour l'exploitation, et la conformité de la pièce justificative :
Pour les groupes ou les entreprises affiliées, le CGI 2026 durcit l'encadrement des flux transfrontaliers ou intra-groupes afin d'éviter la fuite de la base imposable :
La maîtrise du risque fiscal ne consiste pas seulement à éviter les redressements ; elle implique également de maximiser l'usage des incitations et régimes de faveur prévus par le législateur nigérien.
Tableau : optimisation de l'Impôt sur les Sociétés
Dispositif fiscalDispositions CGI 2026Impact opérationnel & contrôleTaux d'Impôt sur les Sociétés (IS)
(Art. 58)30 % (taux de droit commun) ;
26 % (industries manufacturières, presse, santé, enseignement)S'assurer de la bonne classification de l'activité principale pour bénéficier légalement du taux réduit de 26 %.Impôt Minimum Forfaitaire (IMF)
(Art. 59 à 63)0,75 % du CA (industries) ;
1,75 % du CA (autres activités) ;
calcul sur marge brute pour certains secteursSuivi des règles d'exonération : 2 ans pour les entreprises nouvelles et 3 ans en cas de réhabilitation.Adhésion aux CGA
(Art. 66)Réduction de 25 % sur l'IS ou l'IMF durant les 5 premiers exercicesSécurisation de l'adhésion à un Centre de Gestion Agréé pour les PME éligibles.
Pour prémunir l'entreprise contre les ruptures de conformité, la Direction Générale et le Responsable Financier doivent implémenter un manuel de procédures comptables et fiscales axé sur quatre chantiers prioritaires.
Conformité — Seuil légal de 2 000 000 FCFA
Configurer le système ERP / comptable pour bloquer automatiquement toute saisie de règlement en espèces sur des factures fournisseurs d'un montant supérieur ou égal à 2 000 000 FCFA. Mettre en place un contrôle systématique des RIB / chèques pour tout décaissement de trésorerie.
Conformité — Art. 23-4 et Art. 435-15
Institutionnaliser une procédure d'examen préalable des contrats d'assistance, d'expertise ou de prestation avant signature. Transmettre automatiquement les contrats au pôle juridique / fiscal pour l'accomplissement de la formalité de l'enregistrement auprès des services fiscaux avant tout premier paiement.
Conformité — Art. 56
Former les comptables et acheteurs à la vérification systématique du code QR et des mentions certifiées SECEF sur les factures reçues. Réaliser des rapprochements mensuels entre le chiffre d'affaires déclaré aux MCF / UF et les montants comptabilisés en produit.
Conformité — Art. 67 et Art. 68
Mettre en place un calendrier d'échéances fiscales automatisé. Veiller à la transmission de la Déclaration Statistique et Fiscale (DSF) au 30 avril au plus tard, et anticiper les versements d'acomptes IS aux échéances légales (1er juillet, 1er septembre, 1er novembre).
Sous le régime du CGI 2026 au Niger, la conformité fiscale ne peut plus être considérée comme une contrainte passive. L'harmonisation des procédures de contrôle fiscal, le durcissement des sanctions SECEF et l'encadrement strict de la déductibilité des charges transforment toute négligence administrative en risque financier direct.
En structurant un système de contrôle interne fiscal robuste et en procédant à des audits d'étanchéité réguliers, les dirigeants et directeurs financiers d'entreprises protègent non seulement leurs fonds propres contre des redressements dévastateurs, mais créent également un cadre de gouvernance attractif pour les partenaires financiers et investisseurs. L'accompagnement par un Expert-Comptable inscrit à l'Ordre reste le garant essentiel de cette transformation stratégique.
Hachimou YAHAYA
Expert-Comptable Diplômé · Associé gérant de SECAM Consulting
SECAM Consulting — Votre partenaire de confiance pour une croissance durable.
Ouvrages
Textes législatifs et réglementaires
Autres supports
© 2026 SECAM Consulting — Article protégé, consultation en ligne uniquement. Impression et reproduction non autorisées.
Soyez le premier à commenter cette publication.
Votre commentaire sera publié après validation par notre équipe.
 MelinaConseillère SECAM · en ligne